股权激励会计
美国上市公司员工股权激励会计处理:ASC 718常见情形与实务分析
深入分析股票期权、RSU、PSU、负债分类奖励、修改、spring-loaded grants、税务、EPS及上市公司常见控制问题。
核心要点
- ASC 718分析应从适用范围、分类、授予日和归属条件性质开始。
- 服务条件、业绩条件和市场条件即使法律形式相似,也可能形成完全不同的费用确认模式。
- 权益分类奖励通常采用授予日公允价值;负债分类奖励一般需持续重估直至结算。
- 修改、IPO前后转换、所得税、EPS、薪酬披露以及重大非公开信息期间的授予,都会增加上市公司的复杂度。
员工股权激励不是一笔分录,而是一整套财务报告流程
美国上市公司常见股权激励包括股票期权、RSU、PSU、员工购股计划(ESPP)、股票增值权(SAR)等。ASC 718的会计处理取决于奖励条款的经济实质,而不是奖励名称本身。该领域同时连接估值、薪酬、所得税、每股收益、代理声明披露和内部控制。
SEC Staff Accounting Bulletin No. 120强调,Topic 718的基础原则是按公允价值确认股份支付薪酬成本,并特别讨论了公司掌握重大非公开信息时“spring-loaded awards”的估值问题。
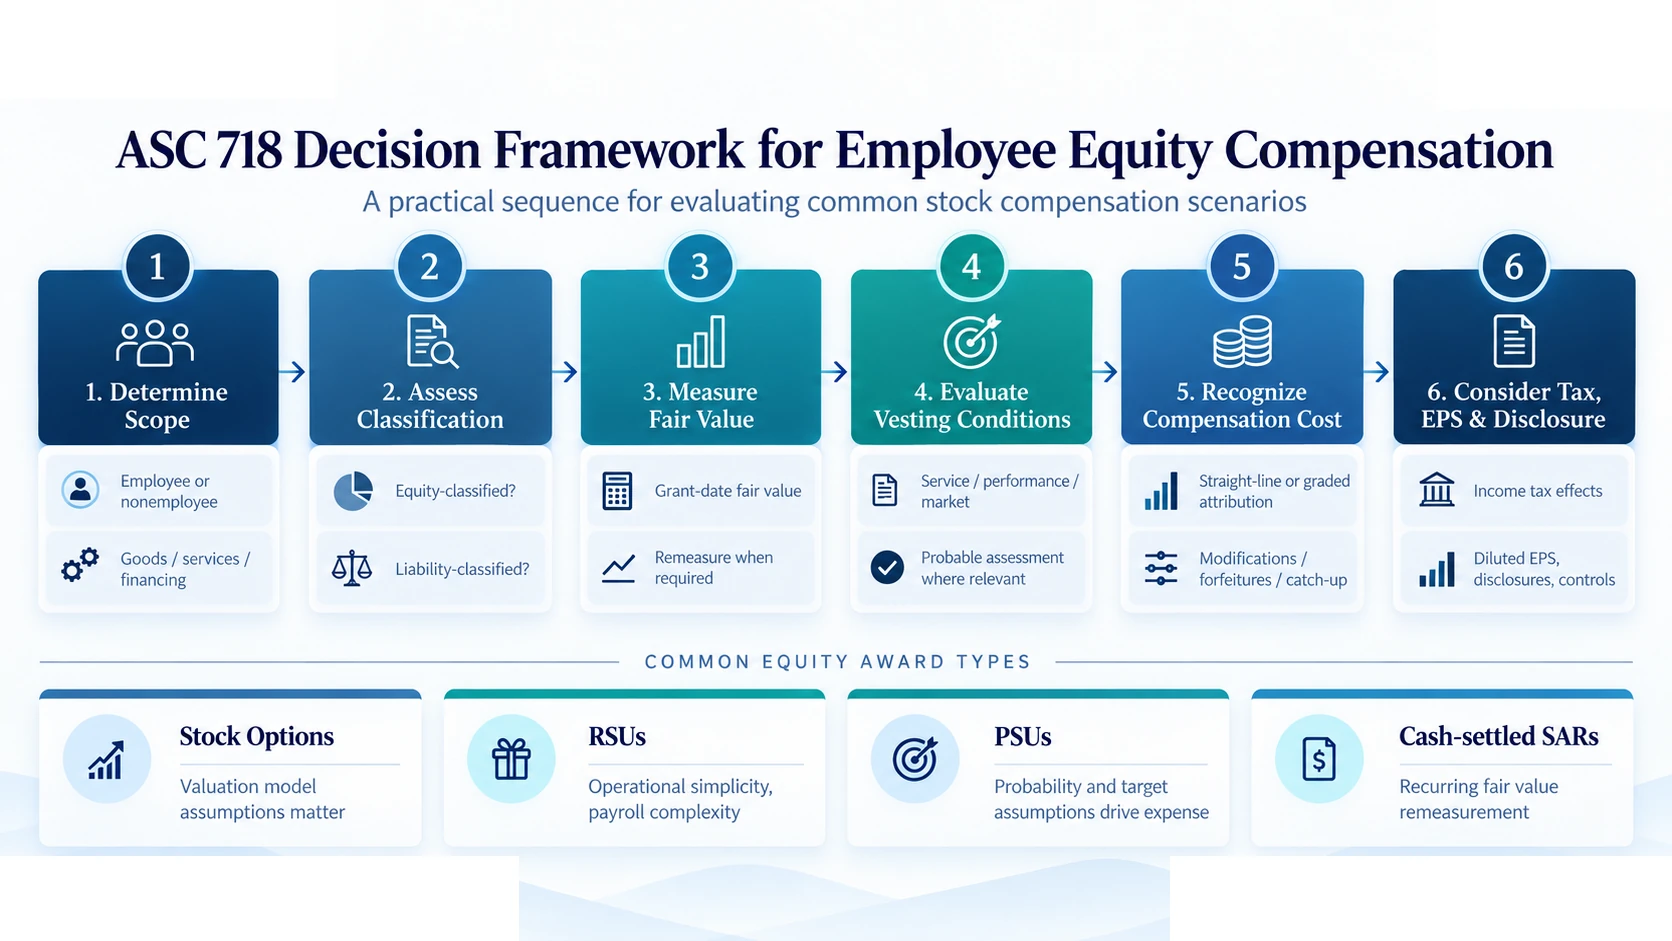
图1:ASC 718员工股权激励决策框架
从适用范围、分类和公允价值计量,到归属条件、费用确认,以及税务、EPS、披露和内部控制的完整判断链条。
1. 仅含服务条件的股票期权
示例:公司3月1日向员工授予100,000份期权,行权价等于当日市场价,四年服务归属,单份授予日公允价值为4.50美元。假设属于权益分类,则总授予日薪酬成本为450,000美元。如果公司采用实际发生时确认没收的政策且不存在没收,在直线法归属假设下,每年大约确认112,500美元,具体仍取决于归属安排和费用归属政策。
期权估值通常涉及预期波动率、预期期限、无风险利率、股息和当前股价。上市后可获得的市场信息更丰富,波动率等假设的形成方法也可能发生变化。关键控制应覆盖授予完整性、批准日期、人员清单、估值假设以及股权管理系统与总账的核对。
2. RSU:法律结构简单,但执行风险并不低
示例:公司在股价20美元时授予50,000份RSU,仅以四年服务为归属条件,且属于权益分类,则初始薪酬成本约为100万美元,具体还需考虑股息等条款。其估值可能比期权简单,但税款代扣、股份结算、没收、修改和工资系统接口仍是常见控制风险。
上市公司通常会通过代扣股份满足工资税义务。公司应结合Topic 718分类要求审阅奖励条款和实际代扣方式。ASU 2016-09对部分税款代扣相关分类规则进行了简化。
3. PSU:概率变化可能直接改变费用
如果归属取决于非市场性的业绩条件,通常需要在达到“probable”时按照预计归属数量确认薪酬成本,并在估计变化时进行累计追赶调整。
示例:某高管获得目标100,000份PSU,单份授予日公允价值15美元,最终支付比例根据收入与EBITDA目标在0%至150%之间变动。如果在业绩期中管理层判断150%达成变得很可能,则累计费用模型需要转向按150,000份奖励计量,而不能继续按照原始100%目标确认。
市场条件如相对TSR采用不同模型,通常在授予日公允价值中反映,常见估值技术包括Monte Carlo。只要员工完成必要服务,即使市场目标最终没有实现,也不能仅因目标未达到而反转已确认的薪酬费用。
4. 负债分类奖励:公允价值会持续变化
现金结算SAR等负债分类奖励通常要在每个报告日重新计量直至结算,因此会形成权益分类奖励不存在的利润表波动。
示例:某负债奖励第一年年末公允价值为300,000美元,第二年随着股价上升变为520,000美元。如果必要服务基本完成,则累计薪酬负债和费用需要向新的公允价值调整。这意味着公司需要持续估值流程,而不是只在授予日进行一次估值。
5. 修改、取消与重新定价
当修改后奖励的公允价值高于修改前瞬间公允价值时,可能产生增量薪酬成本。企业需要判断行权价、归属、结算方式、业绩目标、离职后行权期等变化是否属于ASC 718下的修改。
常见控制缺陷是财务团队只收到薪酬委员会批准信息,却没有收到正式修订文件。财务部门应取得执行后的文件,确认法律生效日、受影响人员、必要时计算增量公允价值,并形成书面会计结论。
6. 非员工奖励与Topic 718边界
ASU 2018-07将Topic 718扩展到大多数为取得企业运营所使用或消耗的商品或服务而向非员工发行的股份支付奖励。但并不是所有向第三方发行的权益工具都属于薪酬会计:如果实质上属于融资,或属于与客户合同相关的对价,可能适用其他会计指引。
7. Spring-loaded awards与重大非公开信息
SEC SAB 120要求对公司在重大正面信息公开前授予期权的情形给予特别关注。在某些情况下,当可观察市场价格尚未反映重大非公开信息经济影响时,SEC工作人员认为估值中对当前股价的考虑应反映该经济实质。因此,薪酬授予计划不应与法律、财务和披露流程割裂。
8. 所得税、现金流和EPS
股份支付还会产生下游影响。ASU 2016-09简化了多个领域,包括超额税收利益/不足在所得税费用中的确认,以及部分税务相关现金流列报。稀释每股收益还可能需要对期权和未归属奖励采用库存股法,并对业绩奖励应用或有发行普通股相关指引。
这些计算应与ASC 718费用使用同一奖励总体进行核对。股权管理系统、工资、税务、EPS和proxy披露之间奖励清单不一致,是上市公司股权激励中很常见的错误来源。
常见奖励比较
| 奖励 | 典型计量 | 主要确认问题 | 常见风险 |
|---|---|---|---|
| 股票期权 | 权益分类时通常采用授予日FV | 服务/业绩归属 | 估值假设、修改 |
| RSU | 通常基于股价确定FV | 服务期、没收 | 结算与工资代扣 |
| PSU | 取决于条件类型 | 概率或市场条件模型 | 累计追赶、数据完整性 |
| 现金SAR | 持续重估公允价值 | 费用持续变化直至结算 | 季度估值波动 |
重要说明
本文仅供一般信息参考,不构成会计、法律、税务、审计、投资、估值、交易或其他专业意见。具体分析应结合相关事实、交易条款以及在相应日期有效的权威准则和监管要求。