财务尽职调查
高科技公司财务尽职调查:影响交易价值的关键财务与运营因素
从收入质量、ARR/NRR、客户留存、云成本、股份支付、研发、网络安全和标准化调整等角度构建高科技企业财务尽调框架。
核心要点
- 先分析收入质量和客户cohort经济性,再把运营指标反向核对到GAAP。
- 区分可持续的经常性增长,与由开票时点、一次性服务、并购或激进指标定义形成的增长。
- 高科技企业的股权激励、研发、软件开发、云承诺、网络安全和客户集中度,都可能显著改变标准化经济表现。
- 数据完整性本身就是尽调结论:如果ARR、NRR、bookings、pipeline、churn和cohort无法重现,估值置信度应相应下降。
尽调真正要回答的不是“增长有多快”,而是“增长质量如何”
高科技公司的财务尽职调查通常比传统企业更依赖运营指标,因为利润表本身无法完整解释订阅收入、获客、留存、云基础设施、股份支付、产品研发和递延收入的经济逻辑。高质量尽调需要把运营KPI与会计记录进行核对,再判断增长是否可重复、是否产生现金,以及支撑增长的数据是否可靠。
| 指标 | 2022 | 2023 | 2024 |
|---|---|---|---|
| ARR(百万美元) | 20 | 27 | 32 |
| 净收入留存率 NRR | 120% | 112% | 103% |
| 毛利率 | 71% | 74% | 76% |
| 前10大客户集中度 | 28% | 34% | 41% |
| 股份支付 / 收入 | 12% | 16% | 21% |
以上为示例性尽调数据,并非任何特定公司的真实数据。目的在于说明:不能只看收入增长,还要同时分析留存、集中度和成本质量。
1. 收入质量:把合同、开票、收入、ARR和现金连起来
对于SaaS和订阅企业,尽调应把合同条款与ASC 606会计结论连接起来,并将billing system数据核对至总账。重点包括实施服务是否构成单独履约义务、可变对价约束、usage-based费用、合同修改、principal-versus-agent,以及递延收入和unbilled receivable的变化。
ARR和bookings属于运营指标,不能替代GAAP收入。尽调应明确指标定义和排除项,从执行后的合同抽样测试,并重建指标计算逻辑。对于上市公司或未来上市的标的,SEC non-GAAP规则也值得提前考虑,因为内部管理指标未来可能成为投资者指标。
2. 留存与客户cohort经济性
高增长可能掩盖存量客户质量恶化。cohort分析应区分新客户增长、老客户扩张以及价格提升。NRR最好根据客户级经常性收入重建,而不是在无法验证底层逻辑时直接接受dashboard结果。
NRR下降同时伴随客户集中度上升,可能说明增长越来越依赖少数大客户。应进一步分析流失原因、续约权利、折扣、销售激励,以及扩张收入究竟来自真实产品采用还是短期商业让步。
3. 毛利率与云成本经济性
托管成本、客户支持、实施人员、数据费用和第三方软件的分类方式,会显著影响科技公司的毛利率。尽调需要统一分类口径,并按产品、客户层级或部署模式分析unit economics。云最低消费承诺即使尚未影响当前毛利,也可能形成未来成本压力。
4. 股权激励:标准化EBITDA往往是一场估值讨论
对于高科技企业,股份支付通常是持续且具有经济意义的成本。买方往往同时分析GAAP结果与调整后指标,但调整逻辑必须透明。SEC non-GAAP解释强调,不当剔除可能使指标产生误导;在适用公开披露规则时,还需要满足可比GAAP指标、调节和显著性要求。
尽调还应分析未确认股份支付成本、归属计划、PSU、change-in-control、加速归属、期权行权价、税款代扣以及潜在稀释。交易本身也可能触发奖励修改会计或改变业绩条件的概率判断。
5. 研发与软件开发:区分费用化、资本化和递延
科技开发成本的会计处理取决于软件性质和适用US GAAP模型。内部使用软件、对外销售的软件、云实施成本以及一般研发活动可能适用不同的确认门槛。尽调应将工程人员工资和外部供应商支出映射到会计政策,并测试资本化开始和终止时点是否适当。
激进资本化可能提高当期EBITDA,却把成本推迟到未来摊销;保守费用化可能压低短期利润,但降低资产负债表风险。核心不是“资本化越少越好”,而是是否符合适用准则,并在估值模型中形成透明的标准化处理。
6. 网络安全、数据隐私与隐藏的财务风险
网络安全并不只是IT尽调。重大事件可能影响收入、客户留存、保险赔付、诉讼、披露义务和交易条款。SEC 2023年网络安全规则要求上市公司披露重大网络安全事件,并年度披露网络安全风险管理、战略和治理信息。买方因此应了解历史事件、未解决漏洞、整改成本、保险范围和治理机制。
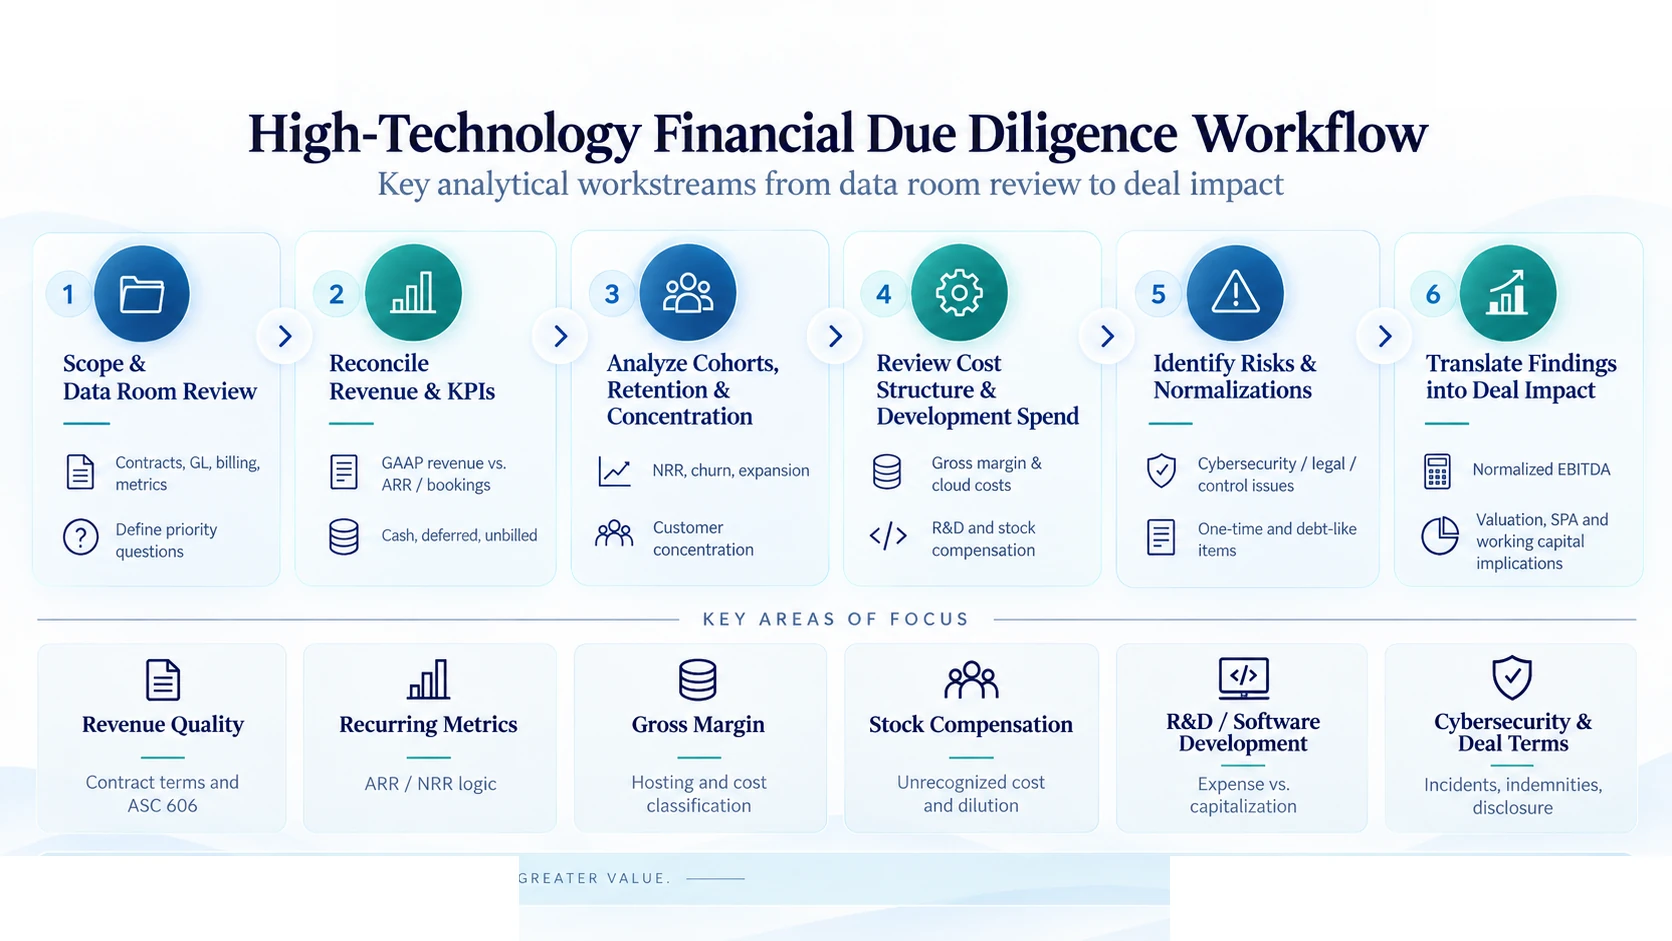
图2:高科技公司财务尽调工作流程
将数据室资料、收入与KPI核对、成本结构、风险与标准化调整、质量分析及交易影响连接为一体化尽调工作流。
7. 数据完整性本身就是尽调发现
漂亮的dashboard并不证明底层数据可靠。如果管理层无法从受控源数据重建ARR、NRR、churn、bookings、pipeline或cohort指标,买方就应降低对增长故事的置信度。尽调应记录指标定义、来源系统、转换逻辑、人工override、责任人和核对控制。
8. 把尽调发现转换为交易影响
最有价值的尽调报告会把会计与运营发现直接连接到交易结构。收入cut-off问题可能影响标准化EBITDA和营运资金;客户集中度可能影响估值或earn-out设计;未确认股份支付会改变未来费用;云承诺和诉讼可能形成debt-like item或专项赔偿;指标治理薄弱即使不产生GAAP调整,也可能降低对预测的信任程度。
重要说明
本文仅供一般信息参考,不构成会计、法律、税务、审计、投资、估值、交易或其他专业意见。具体分析应结合相关事实、交易条款以及在相应日期有效的权威准则和监管要求。